自主多維塑品牌,三化重塑供應鏈——2021年汽車行業智能控制系統集成展望
2021年是中國汽車行業深度變革的關鍵之年。在“新四化”(電動化、智能化、網聯化、共享化)浪潮的推動下,自主品牌車企正通過多維度品牌重塑,積極擁抱產業變革;與此供應鏈體系也在“三化”(電動化、智能化、網聯化)的沖擊下加速重構。在這一過程中,智能控制系統集成成為貫穿品牌向上與供應鏈重塑的核心主線,為行業帶來了新的機遇與挑戰。
一、自主品牌多維重塑,邁向品牌向上新階段
過去幾年,自主品牌憑借在SUV市場的密集布局和快速反應,實現了市場份額的快速提升。隨著合資品牌價格下探和消費升級趨勢加劇,單純依靠性價比的策略難以為繼。2021年,自主品牌開始從產品、技術、服務、用戶體驗等多個維度重塑品牌形象,向高端化、個性化、科技化方向突圍。
產品層面,頭部自主車企紛紛推出高端品牌或高端序列,如吉利的領克、長城的WEY和坦克、長安的UNI系列等,通過全新的設計語言、領先的智能配置和卓越的品質,沖擊合資品牌腹地。技術層面,自主品牌在新能源和智能網聯領域持續投入,構建差異化競爭優勢。例如,比亞迪的刀片電池、寧德時代的麒麟電池(注:此處應準確描述,2021年寧德時代發布第一代鈉離子電池及麒麟電池尚在研發中,可舉實際案例如蔚來的換電技術、小鵬的NGP導航輔助駕駛等),這些核心技術成為品牌向上的重要支撐。服務與用戶體驗層面,直營模式、用戶社區、OTA升級等新玩法層出不窮,重構了品牌與用戶的關系。
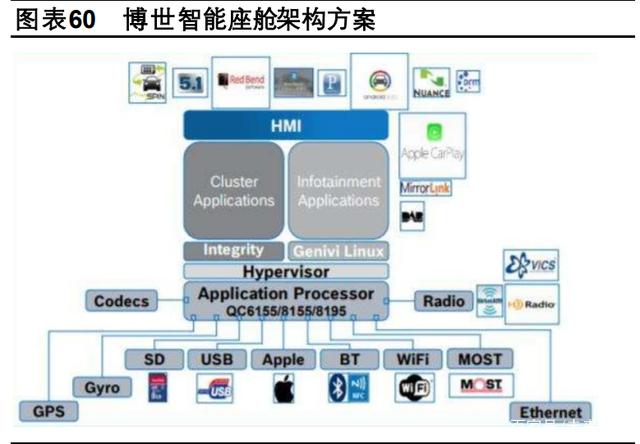
多維度品牌重塑的背景下,智能控制系統集成成為自主品牌實現產品高端化的關鍵抓手。智能座艙、智能駕駛、智能網聯等系統的集成能力,直接決定了用戶體驗的優劣,也決定了品牌能否在激烈的市場競爭中脫穎而出。
二、“三化”重塑供應鏈,集成化與本土化并行
“三化”對汽車供應鏈的重塑是深層次的。傳統金字塔式的鏈式供應關系正在向扁平化、網絡化的生態圈轉變。電動化使得電池、電機、電控取代發動機、變速箱成為核心部件,供應鏈重心發生轉移;智能化催生了芯片、傳感器、算法、軟件等全新供應鏈環節;網聯化則要求車輛具備實時通信和云端交互能力,推動了通信模組、T-Box、高精地圖等的發展。
在這一背景下,智能控制系統集成成為供應鏈重構的重要方向。過去,汽車電子系統往往由多個獨立的ECU(電子控制單元)分別控制,導致線束復雜、成本高、協同效率低。隨著域控制器(Domain Controller)和中央計算平臺架構的興起,供應鏈正朝著集成化、平臺化方向發展。主機廠和Tier1供應商需要具備將多個子系統(如動力、底盤、車身、座艙、智駕)進行跨域融合的能力,提供軟硬件一體的智能控制系統解決方案。
與此供應鏈本土化趨勢加速。疫情沖擊和地緣政治因素暴露了全球供應鏈的脆弱性,自主車企更加重視供應鏈安全,積極培育本土供應商。在智能控制系統領域,華為、百度、地平線、黑芝麻等本土科技公司快速崛起,提供從芯片、算法到域控制器的全棧式解決方案,成為供應鏈重塑的重要力量。
三、智能控制系統集成:品牌與供應鏈的交匯點
智能控制系統集成是自主品牌多維塑造品牌與“三化”重塑供應鏈的交匯點。對自主品牌而言,掌握智能控制系統的集成能力意味著可以更快地響應市場需求,更靈活地定義產品功能,從而實現品牌差異化。例如,通過SOA(面向服務的架構)軟件平臺,車企可以實現軟件功能的快速迭代和個性化定制,為用戶帶來千人千面的體驗。
從供應鏈角度看,智能控制系統集成要求供應商具備跨領域的技術整合能力,同時也改變了主機廠與供應商的合作模式。傳統的“主機廠定義需求—Tier1提供總成”的模式正逐漸轉變為“主機廠與供應商協同開發、共同定義”的生態合作模式。華為Inside模式、百度Apollo平臺等,都是這種新合作模式的典型代表。
展望2021年全年,自主品牌將持續通過多維度品牌塑造提升溢價能力和用戶忠誠度,而“三化”也將繼續深化供應鏈的重構。智能控制系統集成作為核心能力,將推動主機廠與供應鏈企業形成更緊密的同盟關系,共同打造安全、高效、創新的未來汽車產業鏈。對于投資者而言,那些在智能控制系統集成方面具有明顯優勢的自主品牌和本土供應商,將具備更高的成長潛力和投資價值。
2021年是汽車行業從“增量競爭”轉向“存量博弈”的關鍵節點。自主品牌必須抓住“三化”機遇,以智能控制系統集成為突破口,實現品牌向上和供應鏈自主可控的雙重目標,才能在未來的全球汽車產業格局中占據重要位置。
如若轉載,請注明出處:http://www.phhv.com.cn/product/25.html
更新時間:2026-10-15 11:34:18